Le Niger joue-t-il vraiment la carte des meilleurs prix pour son uranium ?
Depuis le renversement de l’ancien régime en juillet 2023, Niamey a rompu avec Orano, l’opérateur français qui dominait l’exploitation de l’uranium nigérien depuis plus de cinquante ans. Nationalisations, partenariats inédits avec la Russie, la Chine ou l’Iran, et l’arrivée de nouveaux investisseurs occidentaux : le pays mise sur une stratégie de souveraineté minière pour maximiser ses revenus. Pourtant, derrière cette volonté affichée de reprendre le contrôle de sa ressource stratégique se cachent des zones d’ombre, des négociations opaques et des interrogations persistantes. Le Niger vend-il aujourd’hui son uranium à des conditions plus avantageuses qu’au temps d’Orano ? Rien n’est moins sûr.
La rupture avec Orano : une victoire symbolique, mais un secteur minier en crise
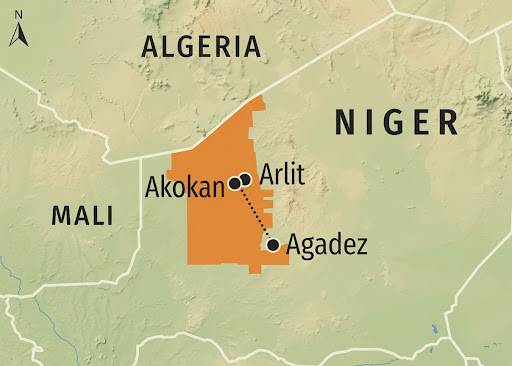
Le divorce entre Niamey et Orano ne se limite pas à une divergence diplomatique. Il marque un tournant industriel et économique majeur. En décembre 2024, le groupe français perdait le contrôle opérationnel de ses activités au Niger, avant que la Somaïr — l’exploitant historique de la mine d’Arlit — ne soit officiellement nationalisée le 19 juin 2025. Orano, qui détenait 63,4 % de la Somaïr contre 36,6 % pour l’État nigérien, a immédiatement contesté cette décision et engagé des procédures d’arbitrage international.
Pourtant, reprendre le contrôle d’une mine ne suffit pas à garantir sa rentabilité. La production d’uranium nigérienne a connu un déclin alarmant ces dernières années : de 4 116 tonnes en 2015, elle est tombée à seulement 962 tonnes en 2024, selon des données consolidées en 2026. Aujourd’hui, le Niger ne compte plus qu’une seule mine en activité, alors que plusieurs projets prometteurs restent à concrétiser. Résultat : la souveraineté minière a progressé plus vite que la capacité industrielle et commerciale du pays.
Le prix de l’uranium : une comparaison biaisée avec l’ère Orano
Une idée reçue consiste à opposer le « prix français » au « prix mondial » actuel. Pourtant, cette comparaison est trompeuse. Contrairement au pétrole, l’uranium ne s’échange pas sur un marché boursier unique avec un prix journalier applicable à tous les producteurs. Les contrats sont négociés en privé entre les exploitants, les intermédiaires et les électriciens nucléaires, avec des formules complexes mêlant indices spot et prix de long terme.
En 2020, les données disponibles montraient que le Niger avait perçu environ 48,1 milliards de francs CFA pour 1 113 tonnes issues de la Cominak, et 103,3 milliards de francs CFA pour 1 879 tonnes de la Somaïr. Pour cette dernière, cela représentait environ 83,75 euros par kilogramme, selon les calculs basés sur les informations publiques de l’époque. Une autre estimation, fondée sur les données de l’ITIE, situait le prix moyen de l’uranium acheté à Orano autour de 45 000 francs CFA le kilogramme (soit environ 33 dollars par livre), tandis que certains acheteurs européens ou japonais payaient jusqu’à 60 000 francs CFA/kg.
Depuis, le marché a radicalement changé. En 2025, le prix spot moyen payé par les utilities européennes atteignait 70,33 dollars la livre, contre 53,59 dollars en 2024. Les contrats pluriannuels, eux, affichaient un prix moyen bien inférieur, à 54,70 dollars la livre. À la fin septembre 2026, l’indicateur spot frôlait 89,63 dollars/livre, tandis que le prix de long terme dépassait les 96,50 dollars/livre.
Conclusion : l’environnement des prix est aujourd’hui bien plus favorable qu’au début des années 2020. Mais cela ne signifie pas que le Niger vend effectivement son uranium à ces tarifs élevés. L’opacité des contrats actuels laisse planer le doute.
Le mystérieux contrat russe : une vente avérée ou une rumeur tenace ?
L’affaire la plus médiatisée concerne un prétendu accord entre Niamey et la Russie portant sur 1 000 tonnes de yellowcake pour un montant de 170 millions de dollars. Si ce chiffre était confirmé, cela équivaudrait à environ 170 dollars par kilogramme, soit près de 77 dollars par livre — un tarif inférieur au prix spot de fin septembre 2026, mais proche de certains prix contractuels observés sur le marché international.
Pourtant, aucun document officiel n’a confirmé cet accord. Le gouvernement nigérien a catégoriquement démenti toute vente de stock, tandis que Rosatom a nié être partie prenante à cette transaction. Malgré cela, les éléments matériels ne peuvent être ignorés : en novembre 2025, environ 1 000 tonnes de yellowcake ont bien été chargées sur des camions à Arlit, puis acheminées sous escorte militaire vers Niamey, où le convoi s’est retrouvé immobilisé à l’aéroport de la capitale. Ce transfert physique, bien qu’il ne constitue pas une preuve de vente, démontre que les autorités nigériennes ont activement cherché à commercialiser ce stock.
Le montant de 170 millions de dollars reste donc une allégation étayée par plusieurs sources, mais non un contrat formellement établi.
L’Iran et la Chine : des négociations opaques aux résultats incertains
La Russie n’est pas le seul partenaire dont les négociations avec Niamey restent dans l’ombre. En 2024, des discussions confidentielles entre Niamey et Téhéran portaient sur 300 tonnes de yellowcake, estimées à environ 56 millions de dollars. Plusieurs sources occidentales et nigériennes avaient confirmé l’existence de ces pourparlers, mais le gouvernement nigérien a toujours nié avoir conclu une vente, évoquant un manque de stock disponible. Un conseiller du pouvoir avait même expliqué que l’Iran avait formulé une demande d’achat, sans que Niamey ne donne suite.
Là encore, il convient de distinguer trois étapes : la négociation, l’accord et l’exécution du contrat. Les informations disponibles confirment l’existence de discussions, mais rien ne prouve qu’une livraison clandestine ait eu lieu.
Côté chinois, des sources évoquaient en 2025 des échanges portant potentiellement sur 1 000 tonnes de yellowcake. Cependant, comme pour la Russie, aucune confirmation officielle n’a été apportée, et les termes financiers restent inconnus.
Les nouveaux partenaires : une diversification stratégique, mais pas une garantie de meilleurs prix
La Russie et la Chine ne sont pas les seuls acteurs à s’intéresser à l’uranium nigérien. En décembre 2025, la société nigérienne Timersoi National Uranium Company a signé un accord de coopération avec Uranium One Group, filiale de Rosatom, pour explorer de nouveaux gisements et développer des mines. Parallèlement, des investisseurs occidentaux reviennent progressivement : en septembre 2026, les États-Unis ont approuvé un financement de 414 millions de dollars pour le projet Dasa, porté par l’entreprise canadienne Global Atomic.
Ces partenariats offrent au Niger un avantage majeur : une diversification de ses débouchés commerciaux. Mais ils ne garantissent pas automatiquement des prix plus élevés. Leur véritable atout réside dans l’élargissement des options de négociation pour Niamey.
Le Niger vend-il mieux son uranium aujourd’hui ?
À ce stade, la réponse la plus équilibrée est : pas encore. Le pays dispose aujourd’hui de trois atouts qu’il ne possédait pas à l’époque d’Orano :
- Un contexte de prix international de l’uranium bien plus favorable.
- Une diversification accrue de ses partenaires (Russie, Chine, Canada, Australie, États-Unis).
- Un contrôle direct sur une partie essentielle de sa chaîne minière.
Cependant, trois obstacles majeurs limitent cette stratégie :
- Une production en forte baisse.
- Des défis logistiques persistants.
- Une incertitude juridique liée aux litiges avec Orano.
En septembre 2025, un tribunal arbitral du CIRDI a même ordonné au Niger de ne pas vendre ou transférer l’uranium produit par la Somaïr faisant l’objet du litige. La souveraineté politique ne suffit donc pas à créer un marché viable.
Le paradoxe nigérien : souveraineté minière vs. réalité commerciale
Le Niger souhaite désormais vendre son uranium « au meilleur prix ». Pour y parvenir, il doit non seulement produire de manière régulière, mais aussi sécuriser le transport de son minerai, attirer des capitaux et garantir la solidité juridique de ses contrats. C’est précisément cette reconstruction que le pays tente de mettre en place. En 2026, il a créé la Teloua Safeguarding Uranium Mining Company, destinée à remplacer la Somaïr nationalisée. Parallèlement, de nouveaux investissements étrangers affluent, comme le financement américain de 414 millions de dollars pour le projet Dasa.
Le véritable tournant pourrait résider dans cette capacité à transformer l’uranium nigérien en un levier de concurrence entre plusieurs puissances. Pour l’instant, cependant, aucune preuve publique ne permet d’affirmer que les nouveaux contrats rapportent davantage au Niger que ceux signés sous Orano. Les prix internationaux sont plus élevés, les options de négociation plus nombreuses, mais les termes des contrats, les primes, les coûts logistiques et la part nette revenant à l’État restent largement opaques.
Quant aux « contrats occultes », des négociations confidentielles et des accusations sérieuses justifient des enquêtes approfondies, notamment autour de l’Iran et de la Russie. Mais parler de contrats secrets définitivement établis serait, à ce jour, prématuré.
Le vrai défi pour Niamey n’est donc plus seulement de choisir à qui vendre son uranium, mais surtout à quel prix, avec quelles garanties, et surtout quelle part de cette valeur restera effectivement dans les caisses de l’État.